Верните деньги,
которые банк спрятал
в вашем кредите
Обычно это от 100 до 600 тысяч рублей. Возврат в среднем за 21 день, без предоплаты и без нового долга.
Если вы брали кредит за последние три года, а платёж до сих пор съедает зарплату, эта статья для вас.
Особенно если вы уже думали о рефинансировании, займе или «юристах по списанию долгов», но каждый раз останавливались на одних и тех же мыслях:
«Да у меня обычный кредит, никаких страховок»
«Банк всё равно ничего не отдаст»
«Я же сам подписал»
«Наверняка очередной развод»
«Сейчас вообще не до этого»
Понимаю.
Банк, который сам отдаёт деньги, звучит примерно как налоговая, которая звонит сказать, что вы переплатили.
Поэтому верить на слово не нужно.
Ниже статьи закона, расчёты и шаги, которые можно проверить самому.
В середине тест на 5 минут: с договором в руках вы поймёте, есть ли у вас что возвращать.
Как выглядит месяц с таким кредитом
Двадцатого приходит зарплата.
Двадцать первого банк забирает почти половину.
К концу недели вы снова считаете каждую сотню.
В магазине кладёте в корзину курицу и ставите обратно, потому что крылья дешевле.
Ребёнок просит самокат, вы отвечаете «на день рождения» и видите его глаза.
А в три ночи вы просыпаетесь и считаете.
Платёж 29-го. Кредитка 30-го. Зарплата 5-го.
Не сходится.
Открываете приложение банка: полтора года платите, а остаток почти такой же, как в день выдачи.
И где-то внутри сидит мысль:
«Сам дурак, подписал не читая».
Вы не дурак. Так подписывают почти все
Вспомните, как оформляли кредит.
Спешка. Деньги нужны сегодня.
Менеджер улыбается: «Это стандартно», «без этого не одобрят», «так быстрее одобрят».
Подпись на планшете за тридцать секунд.
А через полгода вы открываете договор и видите:
| Строка договора | Сумма |
|---|---|
| Сумма кредита | 680 000 ₽ |
| Перечислено на ваш счёт | 500 000 ₽ |
| Страхование «Финансовая защита» | 132 000 ₽ |
| Сервисный пакет «Премиум» | 48 000 ₽ |
Брали 500 тысяч. Должны 680.
180 тысяч разницы это услуги, о которых вы не просили.
И каждый месяц вы платите на них проценты.
Главное: так оформляют не только вас. Кредиты устроены так, чтобы допуслуги не заметил никто. Даже юристы, когда берут кредит в спешке.
Почему ничего не помогло раньше
Скорее всего, вы уже пробовали выбраться.
И каждый раз казалось, что вот сейчас станет легче.
Займ до зарплаты
Выглядит как мостик на неделю.
Займ 15 000 ₽ на 10 дней под 0,8% в день стоит 1 200 ₽ сверху.
Если так каждый месяц, за год только за «мостик» уходит больше 14 000 ₽.
А долг за это время не уменьшается ни на рубль.
Дыра просто переезжает на две недели вперёд и дорожает.
Кредитка с льготным периодом
Кажется бесплатной, пока вы идеально соблюдаете даты.
Пример: долг 100 000 ₽ под 35% годовых, платите по 5 000 ₽. Почти 3 000 ₽ из каждого платежа уходит в проценты. Закроете через два с половиной года и отдадите около 150 000 ₽.
Рефинансирование
Самое «взрослое» решение.
| Было | Стало | |
|---|---|---|
| Ставка и срок | 20%, 3 года | 15%, 7 лет |
| Платёж | 18 600 ₽ | 9 600 ₽ |
| Переплата | 170 000 ₽ | 310 000 ₽ |
Платёж упал вдвое, и вы выдыхаете.
А переплата почти вдвое выросла.
И в новый договор, скорее всего, снова вписали страховку.
Вывод: у всех трёх способов одна беда. Они не уменьшают долг, а перекладывают его с одного плеча на другое. Мешок от этого легче не становится.
А «спасатели» делают ещё хуже
«Спишем долги без банкротства».
По закону долг списывается только через банкротство.
Такие конторы берут 30-60 тысяч предоплаты и советуют перестать платить банку.
Через несколько месяцев у человека суд, приставы и удержание до 50% зарплаты.
А контора уже съехала.
«Просто не платите, через три года всё сгорит».
Банк подаёт в суд гораздо раньше.
Суд сам срок давности не применяет: его нужно заявить и доказать, и считается он по каждому платежу отдельно.
Пока вы ждёте, растут неустойка и судебные расходы, а приставы добавляют исполнительский сбор 7%.
«Вернём страховку за один день», шаблон за 299 рублей.
Идея верная, способ нет.
Оснований для возврата несколько, и у каждого свои сроки, адресат и аргументы.
Человек отправляет шаблон не туда, получает отказ и решает, что всё это развод.
А сроки тем временем идут.
Способ, который не берёт у вас деньги, а возвращает ваши
Все способы выше дают новые деньги в долг или забирают последние.
А в вашем кредите, скорее всего, уже лежит сумма, которую можно забрать.
Это деньги за страховки и допуслуги.
Вы за них уже заплатили: их включили в сумму кредита.
И каждый месяц платите на них проценты.
Пример: навязали 180 000 ₽ в кредит под 20%. Только проценты на эту сумму около 3 000 ₽ в месяц и 36 000 ₽ в год. За то, что вы не просили.
Право вернуть эти деньги дал закон:
- ст. 7 закона № 353-ФЗ «О потребительском кредите» даёт право отказаться от дополнительных услуг;
- ст. 11 того же закона обязывает вернуть часть страховки, если кредит погашен досрочно;
- ст. 16 закона «О защите прав потребителей» запрещает выдавать кредит «только со страховкой», если этого не требует закон.
Важно: это не лазейка и не серая схема. Эти нормы ввели специально, потому что Центробанк годами получал жалобы на навязывание страховок.
Проверьте свой договор за 5 минут
Возьмите договор и ответьте честно:
- Сумма кредита в договоре больше, чем вам пришло на карту?
- В таблице «Индивидуальные условия» в пункте 9 или 15 что-то написано?
- Есть полис или сертификат: «Финансовая защита», «Страхование жизни», «Сервисный пакет», «Юрист», «Помощь на дорогах»?
- Менеджер говорил «без этого не одобрят» или «так быстрее»?
- Кредит оформлен после 1 сентября 2020 года, и вы его закрыли досрочно или собираетесь?
- С даты кредита прошло меньше трёх лет?
Что это значит:
- «Да» на 1, 3 и 6: почти наверняка есть что вернуть. Напишите, посчитаем точно.
- «Да» на 5: вам, скорее всего, положен возврат части страховки, даже если её не навязывали.
- Везде «нет»: возможно, возвращать нечего. Но проверить стоит: допуслуги часто сидят в отдельном заявлении, которое никто не помнит.
Кто мы и почему нам не нужно верить на слово?
Мы юридическая компания «Юнион». Помогаем людям решать вопросы с долгами, кредитами и банками с 2019 года.
Вместо красивой биографии вот факты, которые вы можете проверить сами.
В профессии с 2019 года.
Через нас прошло больше 500 договоров, клиентам вернули 170 000 000 ₽.
Средний возврат 300 000 ₽, средний срок 21 день.
Люди годами тянут платёж, перекредитовываются, занимают у родителей.
А в их же договоре лежат деньги, о которых им никто не сказал.
Как проходит возврат
- Шаг 1Проверка
- Шаг 2Расчёт
- Шаг 3Без суда
- Шаг 4Суд, если нужно
большая часть дел заканчивается здесьтолько если банк упёрся
Шаг 1. Бесплатная проверка договора до 24 часов
Большинство уверены, что у них «обычный кредит без страховок».
Потом открываем договор, а там «Финансовая защита», «Юрист 24/7» и «СМС-пакет» на 15% суммы.
Допуслуги прячут за красивыми названиями и раскладывают по разным бумагам: что-то в индивидуальных условиях, что-то в заявлении, что-то в отдельном полисе.
Вы присылаете фото документов. Паспортные данные можно закрыть.
Итог шага: список допуслуг с суммами, основание по каждой и честный прогноз. Если возвращать нечего, так и скажем. Вы ничего не платите.
Шаг 2. Расчёт выгоды, чтобы возврат не обернулся минусом
Здесь сливается большинство тех, кто делает сам.
В части договоров ставка ниже при условии страхования. Откажетесь, и банк вправе её поднять (ч. 10 ст. 7 того же закона).
Иногда рост переплаты съедает весь возврат.
Шаблон из интернета этого не посчитает.
Итог шага: сколько вернётся, насколько может вырасти переплата и сколько останется чистыми. Если страховка нормальная и нужна вашей семье, скажем: оставьте.
Шаг 3. Возврат без суда
Готовим заявления и претензии в банк и страховую со ссылками на закон и практику.
Если страховая отказывает, идём к финансовому омбудсмену.
Для вас это бесплатно, рассматривают около 15 рабочих дней, а по спорам до 500 000 ₽ решение обязательно для страховой.
Банку часто проще вернуть деньги уже здесь: каждая жалоба в Центробанк портит ему отчётность.
Итог шага: вы никуда не ездите и ни с кем не спорите. Мы присылаем, что отправили и что ответили, простыми словами.
Шаг 4. Суд, если банк упёрся
Если дошло до суда, ходим мы. Ваше присутствие не нужно.
Госпошлину по таким искам до 1 000 000 ₽ потребители не платят (ст. 333.36 НК РФ).
А банк при проигрыше платит сверху штраф 50% от присуждённой суммы и неустойку.
Поэтому многие договариваются ещё до заседания.
Итог шага: решение суда и деньги на вашем счёте.
Правило: что делать с деньгами, решаете вы. Мы советуем хотя бы часть направить в досрочное погашение с уменьшением платежа. Разницу вы почувствуете в каждом следующем месяце.
Истории клиентов
Скриншоты ниже из переписки с нашими клиентами, личные данные скрыты.
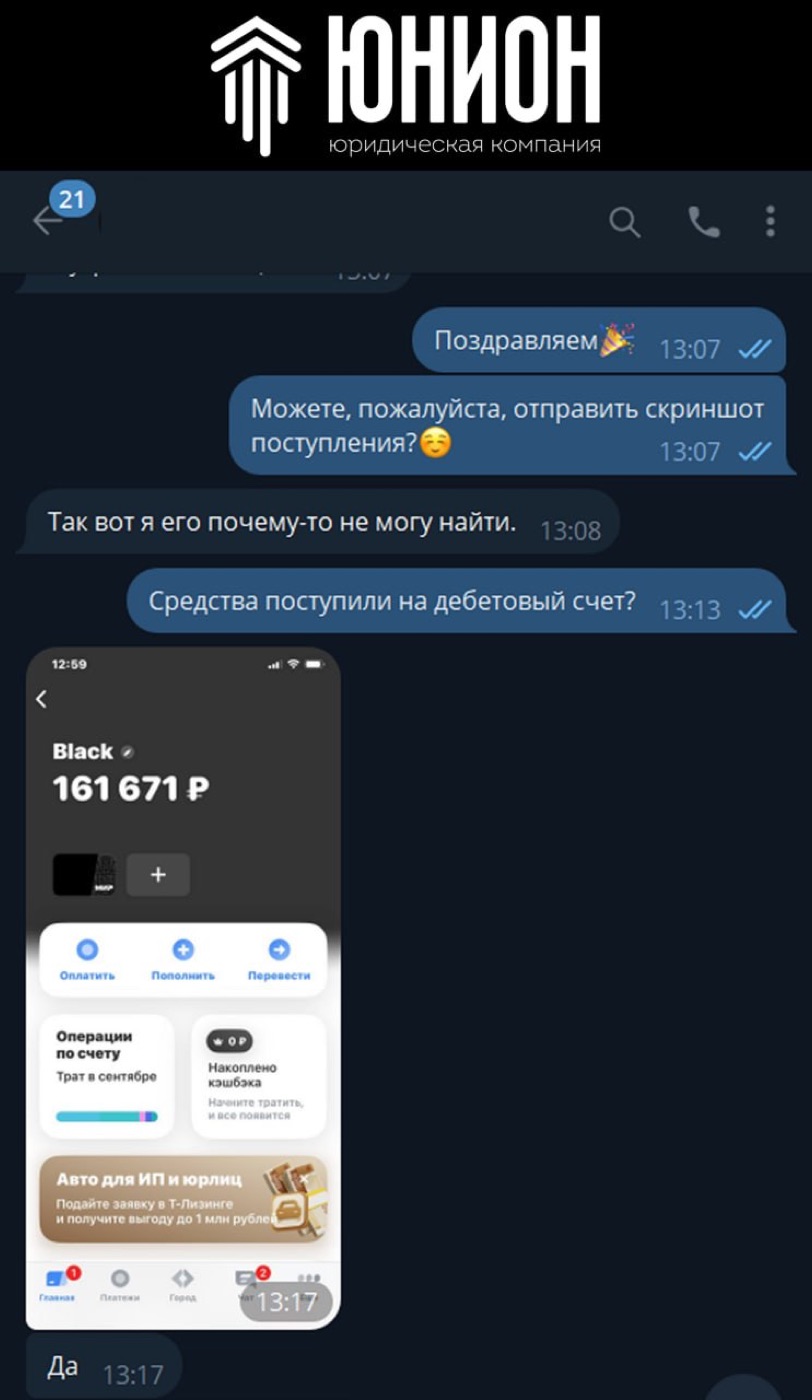
Ирина, 41 год, Казань. Кредит в Т-Банке.
Вернули 161 671 ₽ за 28 дней.
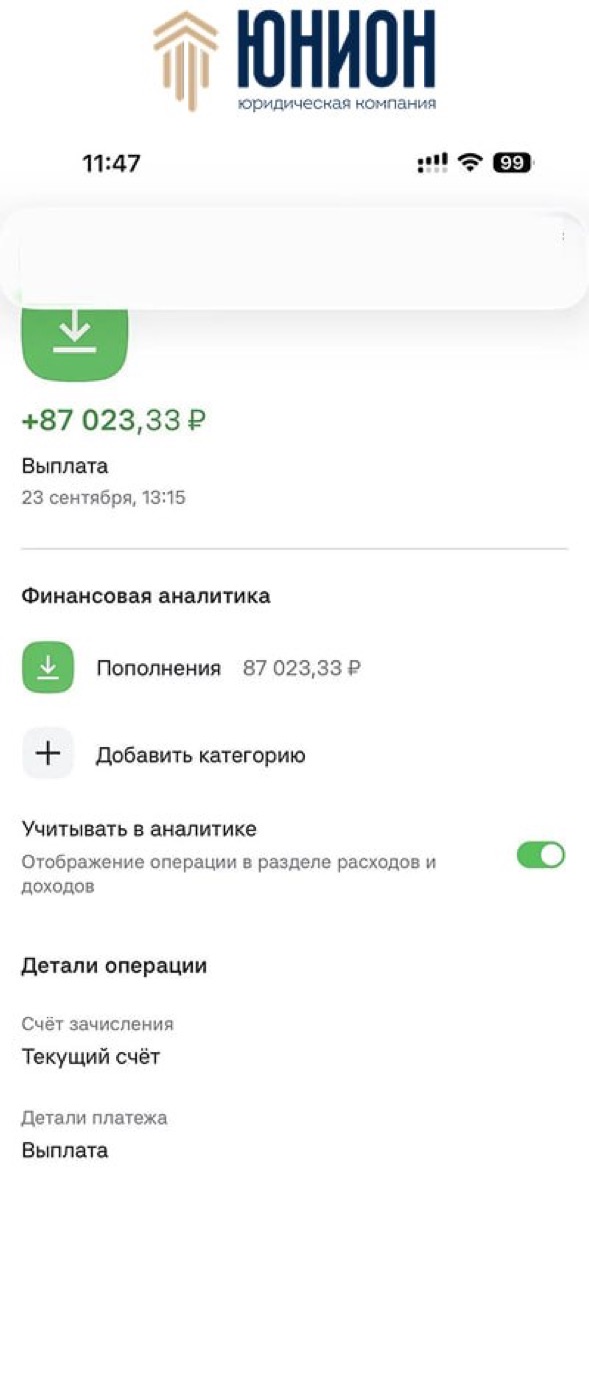
Константин, 27 лет, Омск.
Вернули 87 023 ₽ за 46 дней. Деньги пришли на текущий счёт выплатой 23 сентября.
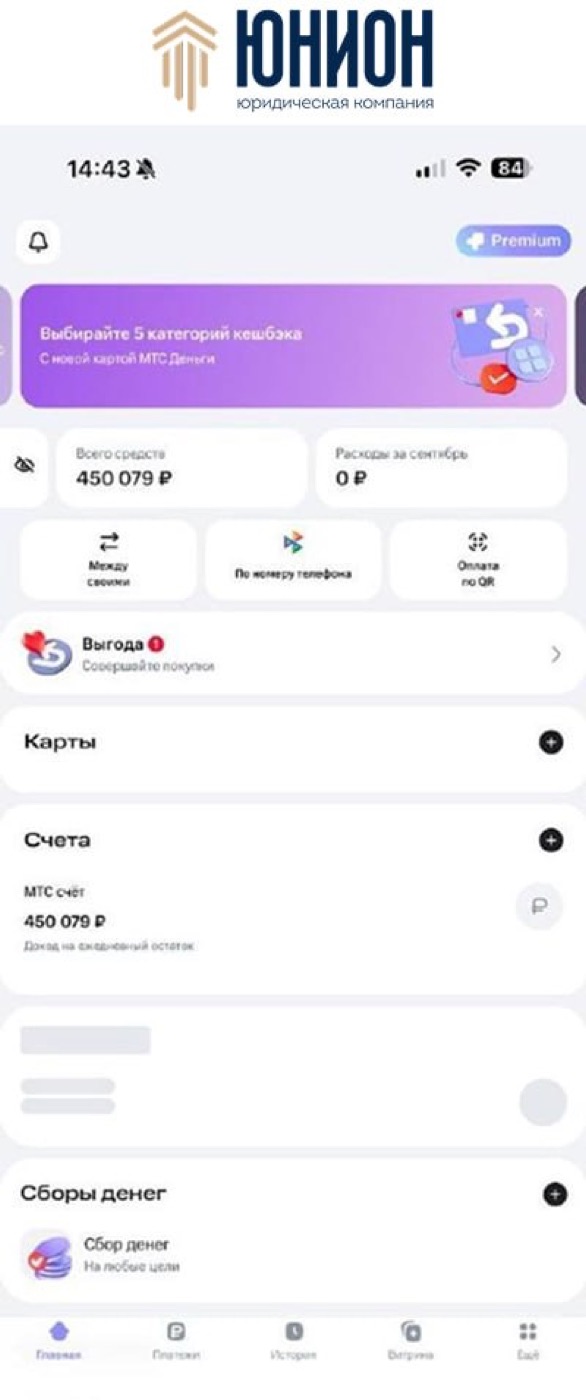
Анастасия, 43 года, Москва.
Вернули 450 079 ₽ за 23 дня.
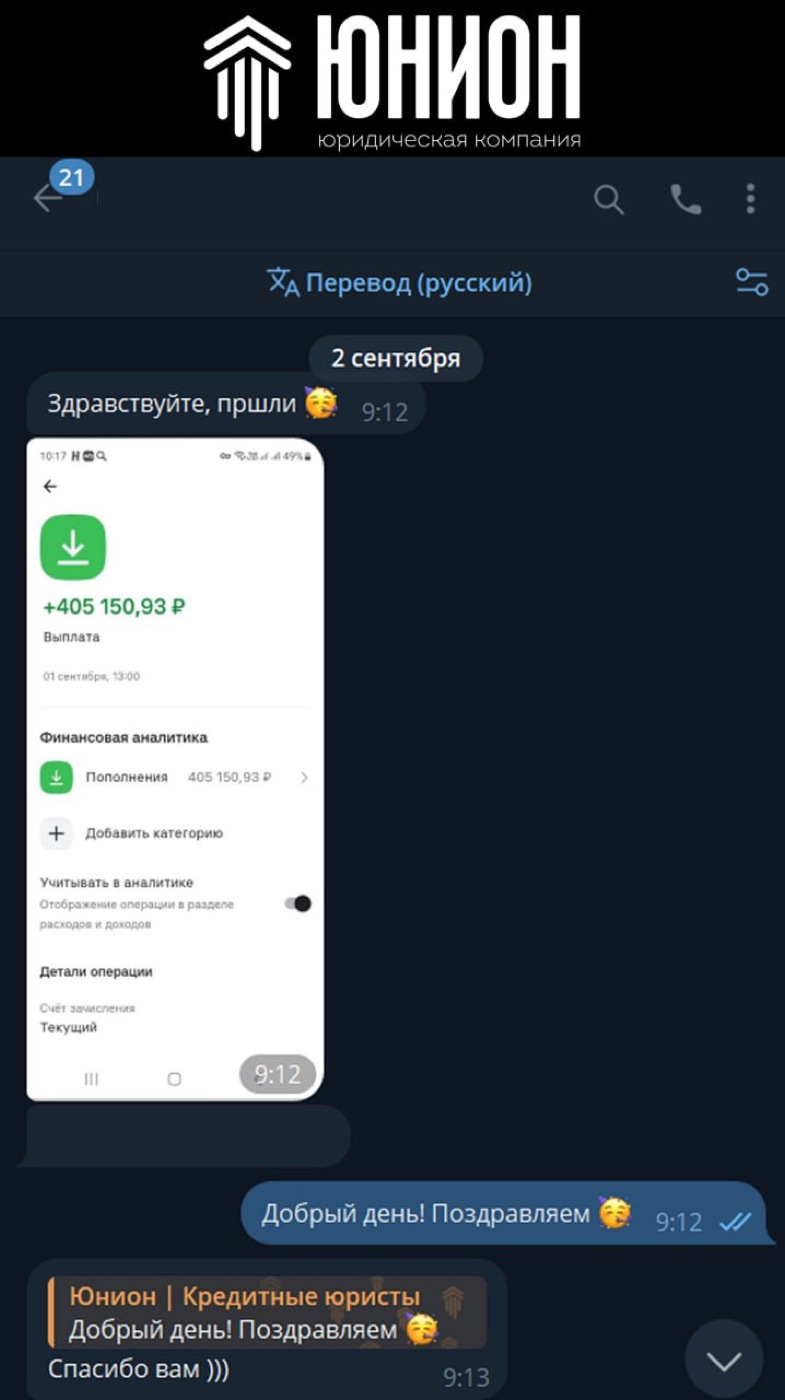
Артём, 29 лет, Москва.
Вернули 405 150 ₽ за 20 дней. Выплата пришла на текущий счёт 1 сентября, на следующее утро клиент написал нам «пришли».
Больше отзывов наших клиентов в Telegram-канале: t.me/union_feedback
Безопасность: три правила
Мошенников сейчас много, поэтому запомните:
- Мы никогда не просим коды из SMS.
- Мы никогда не просим доступ к приложению банка.
- Мы никогда не просим данные карты.
Если кто-то от нашего имени это просит, это мошенник.
И включите самозапрет на кредиты на Госуслугах. Это бесплатно, и никто не возьмёт кредит на ваше имя.
Сделайте это, даже если с нами работать не будете.
Важно: переписка идёт только на ваш телефон и почту, для писем можно указать адрес нашего офиса. Мы не спрашиваем, на что брали кредит. Нас интересуют три вещи: сумма, допуслуги и даты.
Что вы получите сразу и бесплатно
Проверку договора
Список всех допуслуг и их сумм. Даже тех, что сидят в отдельном заявлении.
Расчёт чистой выгоды
С учётом того, что банк может поднять ставку. Чтобы возврат не обернулся минусом.
План на ближайшую неделю
Если платёж горит прямо сейчас: каникулы, реструктуризация, чего не делать.
Даже если вы решите не работать с нами, вы будете точно знать свою ситуацию.
Это уже больше, чем вам рассказал банк.
Сколько стоит
- 0 ₽проверка договора
- Фикс. %фиксированный процент, который обговариваем с вами заранее, платите только когда деньги уже у вас на руках
- 0 ₽предоплата, госпошлина, омбудсмен
Если ничего не вернули, вы ничего не платите.
Браться за безнадёжные дела нам невыгодно, поэтому мы за них не берёмся.
Почему не стоит откладывать
Это не «акция до пятницы». Сроки здесь поставили закон и сам кредит.
Каждый месяц вы платите проценты на навязанную сумму. При 180 000 ₽ под 20% это около 3 000 ₽ в месяц.
У требований есть сроки. Для многих оснований это три года, и чем дольше ждать, тем меньше вариантов.
Коротко
Для кого: вы брали кредит за последние три года, тянете платёж и не хотите новых долгов.
Что делаем: находим навязанные услуги, считаем выгоду и возвращаем деньги. Сначала без суда, а если нужно, через суд.
Результат: обычно от 100 до 600 тысяч рублей, которые можно направить в погашение и уменьшить платёж.
Что сделать сейчас: нажмите кнопку и напишите менеджеру одно слово ПРОВЕРКА. Хватит фото договора, остальное мы расскажем сами.
Частые вопросы
Я сам подписал, разве это не бесполезно?
Подпись не отменяет право на возврат. Закон даёт это право именно тем, кто допуслуги уже подписал. Это как вернуть в магазин сломанный телевизор: вы его сами купили, но никто не назовёт вас жуликом.
У меня уже прошло больше 30 дней. Поздно?
30 дней это только один путь. Есть ещё досрочное погашение, навязанность (общий срок исковой давности три года) и отказ от сервисных пакетов с возвратом за неиспользованный период. Если правда поздно, скажем честно.
Банк не отомстит?
Потребовать весь кредит досрочно банк может только при просрочке больше 60 дней за последние 180 (ст. 14 закона № 353-ФЗ). Требование о возврате не основание. В кредитную историю пишут платежи, а не претензии. Единственный реальный риск, рост ставки, мы считаем до начала работы.
У меня просрочка. Мне вообще положено?
Да. Право на возврат от просрочки не пропадает. Возвращённые деньги можно направить на её закрытие, и звонки прекратятся. Исключение одно: если вы уже в процедуре банкротства, деньги могут уйти кредиторам.
Если откажусь от страховки, семья останется без защиты?
Часто выгодоприобретатель в такой страховке банк, а не ваша семья. Посмотрим полис и скажем, работает ли он на вас. А наследники по закону отвечают по долгам только в пределах стоимости наследства (ст. 1175 ГК РФ).
Мне деньги нужны сейчас, а не через месяц
Честно: возврат не деньги на завтра. Поэтому менеджер сразу подскажет, что можно сделать на этой неделе: кредитные каникулы, если доход упал больше чем на 30%, реструктуризация и почему не стоит брать займ на платёж.
А налоги?
Возврат ваших же денег не доход, налога с него нет. Со штрафа и неустойки по суду платится 13% НДФЛ. Если это ваш случай, предупредим заранее.
Результат зависит от условий конкретного договора и не гарантируется. Суммы и сроки указаны по нашей практике за 7 лет. Нормы закона приведены в редакции на 2026 год.